Promet ni dobiček: 5 številk za boljši pregled nad poslovanjem
Prodaja raste, naročil je več kot lani, zaposleni pa imajo dela čez glavo. Ob koncu meseca bi zato pričakovali dober rezultat. Toda stanje na poslovnem računu kaže drugačno sliko: dobavitelje je treba plačati, bliža se izplačilo plač, nekaj večjih kupcev pa še ni poravnalo računov.
Takšna situacija ni nujno znak slabe prodaje. Lahko pa pokaže, da podjetje spremlja predvsem prihodke, manj pozornosti pa namenja stroškom, plačilom in denarju, ki ga potrebuje za tekoče poslovanje. Visoka prodaja sama po sebi še ne pove, koliko podjetju ostane in ali bo lahko pravočasno poravnalo svoje obveznosti.
Za uporaben pregled nad poslovanjem zato potrebujete več kot mesečni podatek o prometu. Pomembno je, da prihodke povežete s stroški in poslovnim rezultatom ter preverite, koliko prodaje je že plačane. Pet podatkov v nadaljevanju vam lahko pomaga razumeti, zakaj se občutek uspešnega meseca včasih ne ujema s finančnim stanjem podjetja.
1. Prihodki od prodaje: koliko ste prodali?
Prihodki od prodaje so običajno prvi podatek, s katerim podjetje ocenjuje svojo uspešnost. Primerjava s prejšnjim mesecem ali enakim obdobjem lani pokaže, ali prodaja raste, vendar je za razumevanje te rasti treba pogledati nekoliko podrobneje. Višji prihodki so lahko posledica večjega števila naročil, višjih cen ali enega večjega posla, ki se naslednji mesec ne bo ponovil.
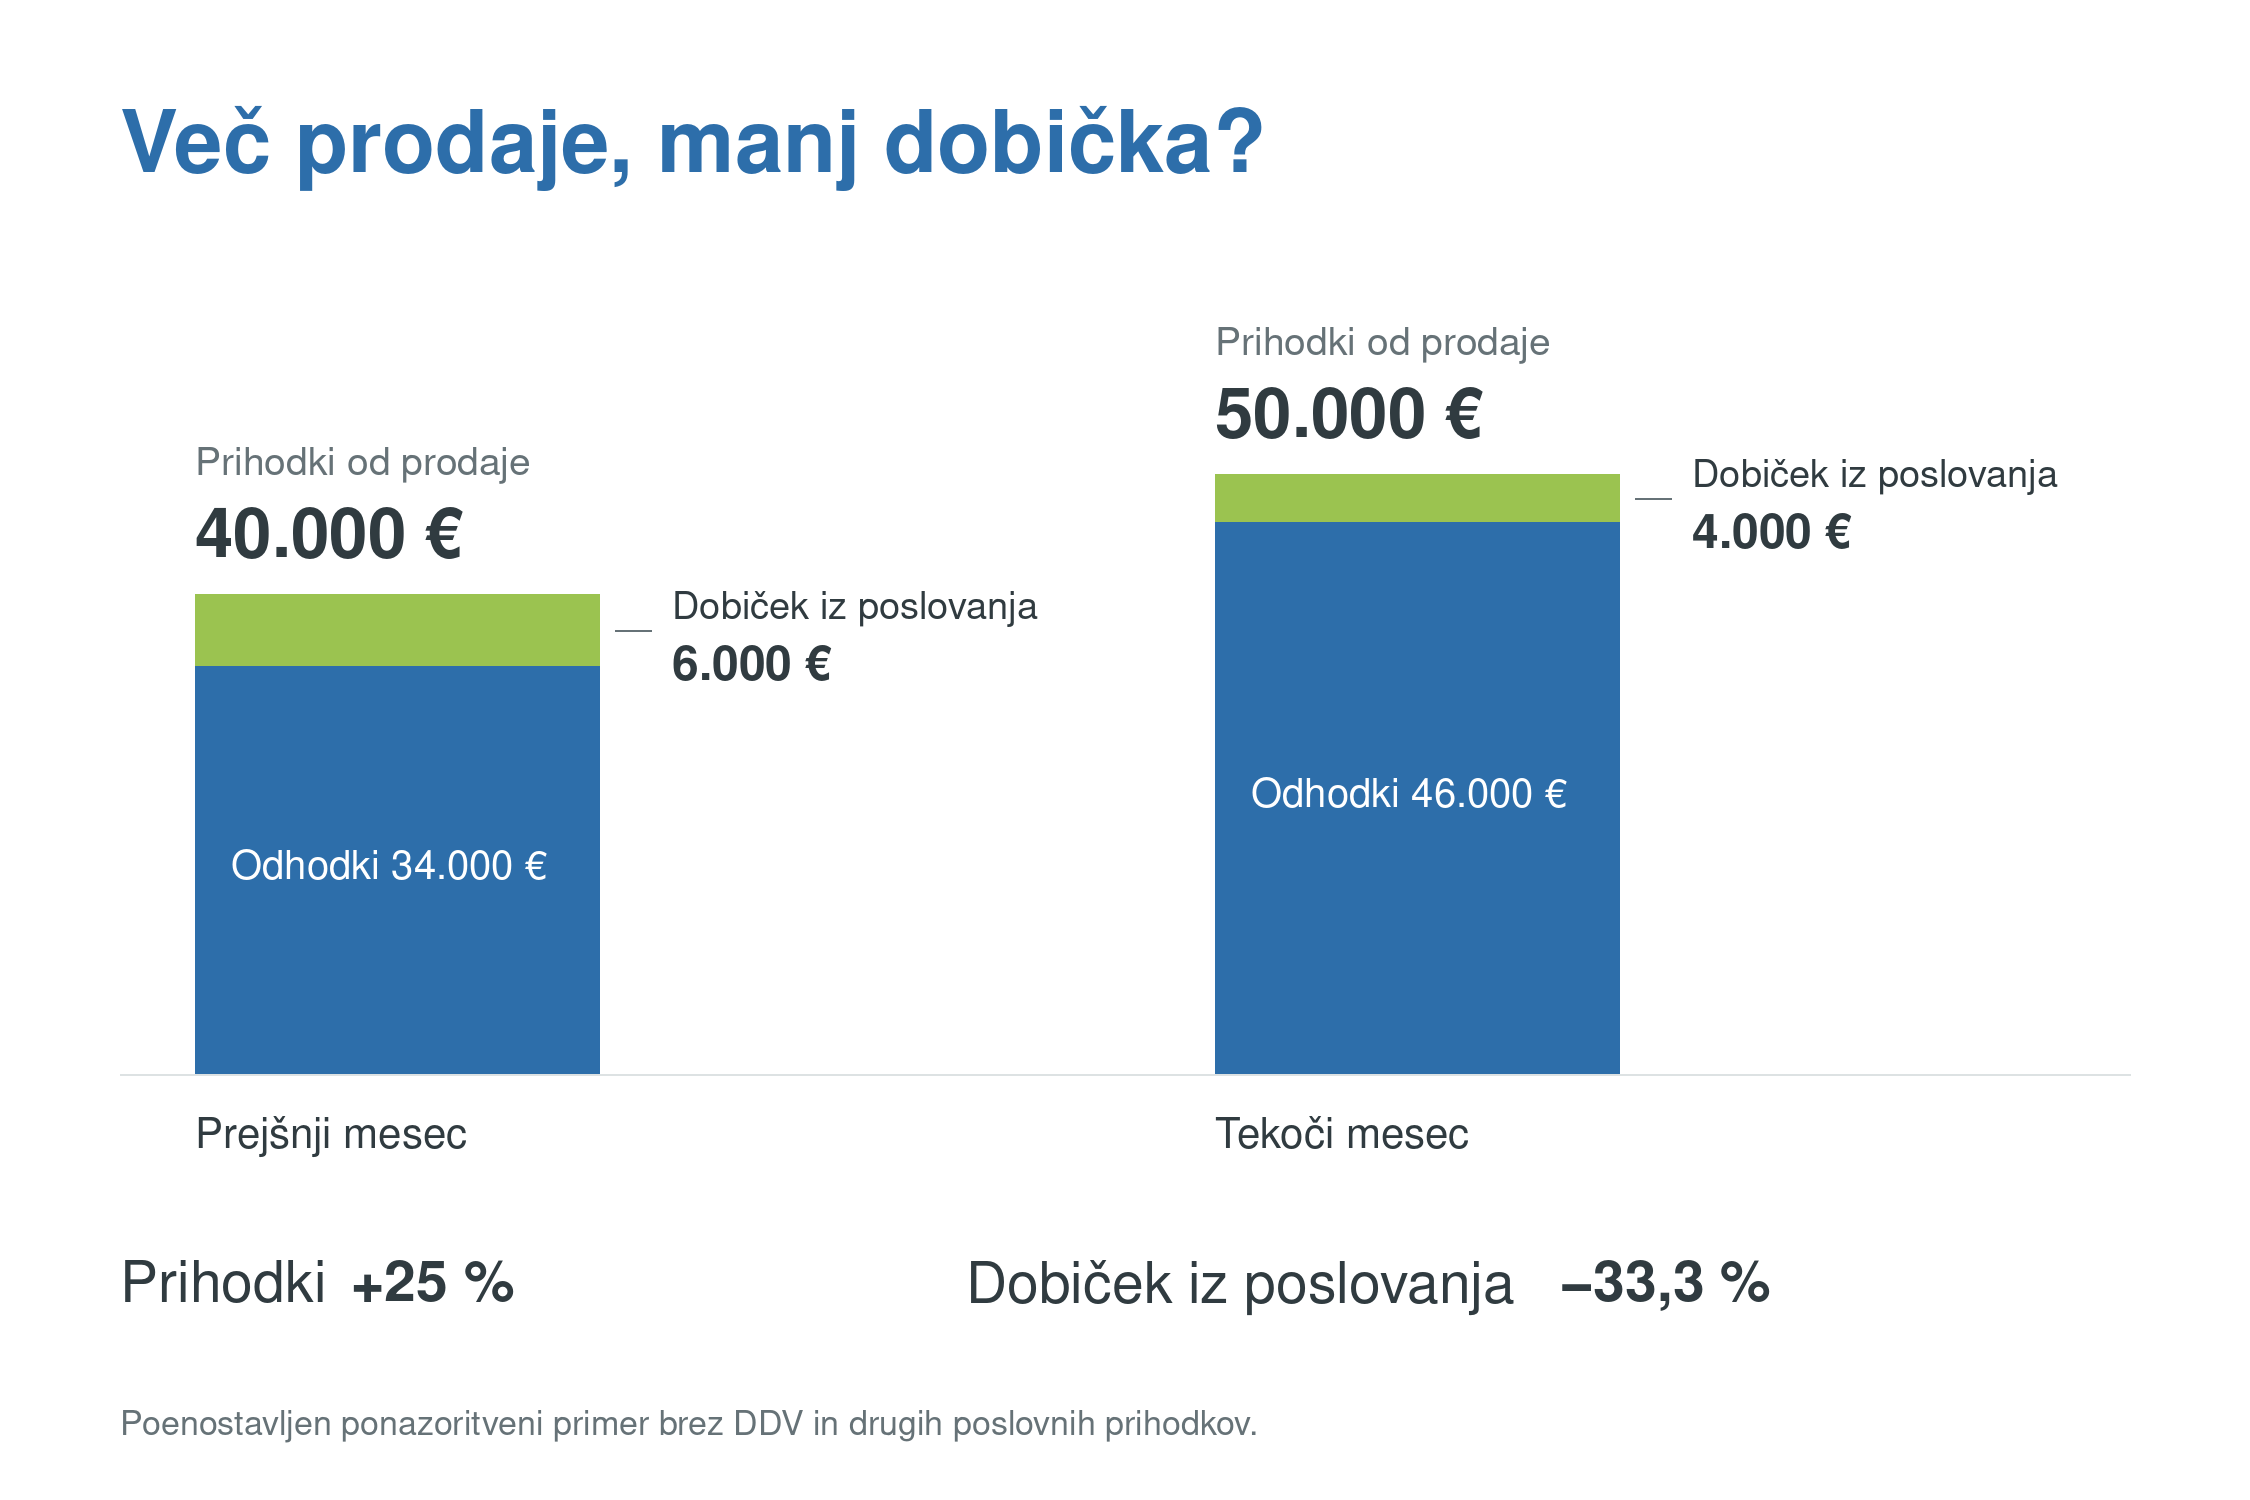
Predstavljajmo si poenostavljen primer storitvenega podjetja, ki je v mesecu ustvarilo 50.000 evrov prihodkov od prodaje, mesec prej pa 40.000 evrov. Zneski so ponazoritveni in ne vključujejo DDV. Rast je opazna, vendar iz nje še ne moremo sklepati, da je podjetje ustvarilo tudi več dobička.
Koristno je preveriti, katere stranke, storitve ali posli so prispevali k povečanju prodaje. Tako lažje presodite, ali gre za ponovljivo rast in na katerih področjih se povečuje povpraševanje. Pri primerjavah upoštevajte tudi sezonskost, saj je lahko razlika med dvema zaporednima mesecema povsem pričakovana.
2. Stroški poslovanja: kaj je zahtevala večja prodaja?
Več naročil pogosto pomeni tudi več dela, materiala, zunanjih storitev ali prevozov. Del stroškov se povečuje skupaj z obsegom poslovanja, drugi, kot je najemnina, pa lahko ostajajo podobni tudi ob precej drugačni prodaji.
Pri podjetju iz našega primera predpostavimo, da so poslovni odhodki v prejšnjem mesecu znašali 34.000 evrov, v tekočem pa 46.000 evrov. Zaradi enostavnosti v primeru ni drugih poslovnih prihodkov. Prodaja se je povečala za 10.000 evrov, poslovni odhodki pa za 12.000 evrov. Podjetje je torej ustvarilo več prihodkov, vendar mu je iz poslovanja ostalo manj.
Pri pregledu stroškov je zato pomembno razumeti, kaj se je spremenilo. Je podjetje najelo dodatno pomoč? So se podražile zunanje storitve? Je bilo za izvedbo naročil potrebnih več ur, kot je bilo predvideno v ponudbah? Odgovori pokažejo, ali gre za začasno povečanje stroškov ali za način poslovanja, ki ga bo treba prilagoditi.
Pri tem stroškov ne enačite samodejno s plačili. Nakup zaloge na primer vpliva na denar ob plačilu, v poslovnem izidu pa se njegova vrednost upošteva glede na porabo oziroma prodajo. Prav zato sta pregled poslovnega rezultata in pregled denarja dve različni, povezani nalogi.
3. Dobiček iz poslovanja: koliko vam ostane?
Dobiček iz poslovanja pokaže razliko med poslovnimi prihodki in poslovnimi odhodki. V našem poenostavljenem primeru je podjetje prejšnji mesec ustvarilo 6.000 evrov dobička iz poslovanja, v tekočem mesecu pa 4.000 evrov.
Če bi spremljali samo prodajo, bi tekoči mesec ocenili kot uspešnejši. Pogled na poslovni rezultat pokaže, da je večji obseg dela prinesel manjši dobiček iz poslovanja. Pred dokončno oceno meseca pa je treba upoštevati tudi morebitne enkratne dogodke in pravilno časovno razporeditev prihodkov ter odhodkov.
Dobiček iz poslovanja tudi ni enak čistemu dobičku. Na končni rezultat vplivajo še finančni in drugi prihodki ter odhodki, pa tudi davek od dohodkov pravnih oseb.
V PANTHEON-u lahko s prednastavljenimi predlogami in formulami pripravite izkaz poslovnega izida za različna obdobja ter ga primerjate s preteklimi obdobji. Na voljo so tudi pregledi po oddelkih in stroškovnih nosilcih, kar omogoča podrobnejšo obravnavo rezultata tam, kjer podjetje podatke ustrezno razporeja.
4. Zapadle terjatve: koliko denarja bi morali že prejeti?
Prihodki in dobiček še ne povedo, kdaj bo kupec poravnal račun. Podjetje lahko storitev opravi in pripozna prihodek, plačilo pa prejme pozneje. Vmes mora pogosto že poravnati stroške, povezane z izvedbo posla.
Ob pregledu terjatev je treba ločiti med računi, ki še niso zapadli, in tistimi, pri katerih je rok plačila že potekel. Pri prvih podjetje čaka na plačilo v dogovorjenem roku, pri drugih pa mora preveriti razlog za zamudo in nadaljnje ukrepanje.
Če ima podjetje iz našega primera 15.000 evrov zapadlih terjatev, je to pomemben podatek za načrtovanje plačil. Sam skupni znesek pa ni dovolj. Vedeti mora tudi, kateri kupci zamujajo, kako dolgo so računi odprti in ali je bilo plačilo že dogovorjeno.
PANTHEON omogoča pregled odprtih postavk ter pregledovanje knjižb v saldakontih po različnih kriterijih, med drugim po poslovnem partnerju, datumu in dokumentu. Urejene evidence tako pomagajo ugotoviti, katera plačila še pričakujete in katere terjatve potrebujejo pozornost.
5. Denarni tok: koliko denarja prihaja in koliko ga odhaja?
Denarni tok opisuje prejemke in izdatke v določenem obdobju. Za tekoče poslovanje je pomembno tudi, kdaj se zgodijo. Če večji priliv pričakujete konec meseca, plače in dobavitelji pa zapadejo že prej, lahko nastane težava kljub pozitivnemu poslovnemu rezultatu.
Podjetje iz našega primera lahko v tekočem mesecu ustvari 4.000 evrov dobička iz poslovanja, hkrati pa ima več izdatkov kot prejemkov. Razlog so lahko neplačani računi kupcev, poravnava starejših obveznosti ali nakup opreme. Ti dogodki na poslovni rezultat in stanje denarja ne vplivajo nujno v istem obdobju ali na enak način.
Za načrtovanje zato poleg današnjega stanja na računu potrebujete pregled pričakovanih prilivov in obveznosti z njihovimi roki. Smiselno je oceniti tudi, kako zanesljiva so pričakovana plačila. Račun kupca, ki redno zamuja, ni enako trdna podlaga za načrtovanje kot že potrjeno nakazilo.
PANTHEON omogoča povezavo z bančnim programom in spremljanje prejetih ter danih plačil. Ti podatki skupaj z evidencami terjatev in obveznosti predstavljajo podlago za spremljanje plačil ter pripravo pregleda prihodnjih denarnih potreb.

Podatki postanejo uporabni, ko jih pogledate skupaj
Podjetje iz našega primera je povečalo prodajo, vendar ustvarilo manj dobička iz poslovanja. Poleg tega del denarja ostaja v zapadlih terjatvah, kar lahko oteži poravnavanje tekočih obveznosti. Vsak od teh podatkov pojasni drug del istega poslovanja.
Reden pregled vam omogoča, da spremembe opazite dovolj zgodaj. Ob rasti prihodkov preverite tudi gibanje stroškov in poslovnega rezultata. Ob večjem znesku odprtih terjatev poglejte zapadlost in pričakovane datume plačil. Pred večjim izdatkom pa ocenite, katere obveznosti boste morali poravnati v istem obdobju.
Pri tem je pomembna tudi ažurnost podatkov. Pregled je uporaben toliko, kolikor so urejene evidence, na katerih temelji. Če dokumenti še niso obdelani ali plačila niso usklajena, lahko tudi poročilo poda nepopolno sliko.
S PANTHEON-om lahko podatke o prodaji, računovodstvu in plačilih spremljate v povezanem poslovnem sistemu. Tako imate boljšo podlago za pogovor z računovodstvom in za odločitve o cenah, stroških, nabavi ter nadaljnji rasti podjetja.
Želite boljši pregled nad poslovanjem svojega podjetja?
Pišite nam na prodaja@datalab.si in preverite, kako vam lahko pri spremljanju poslovnih podatkov pomaga PANTHEON.